| Kapitalausstattung von Eigenbetrieben bei der Gründung und während ihres Betriebs |
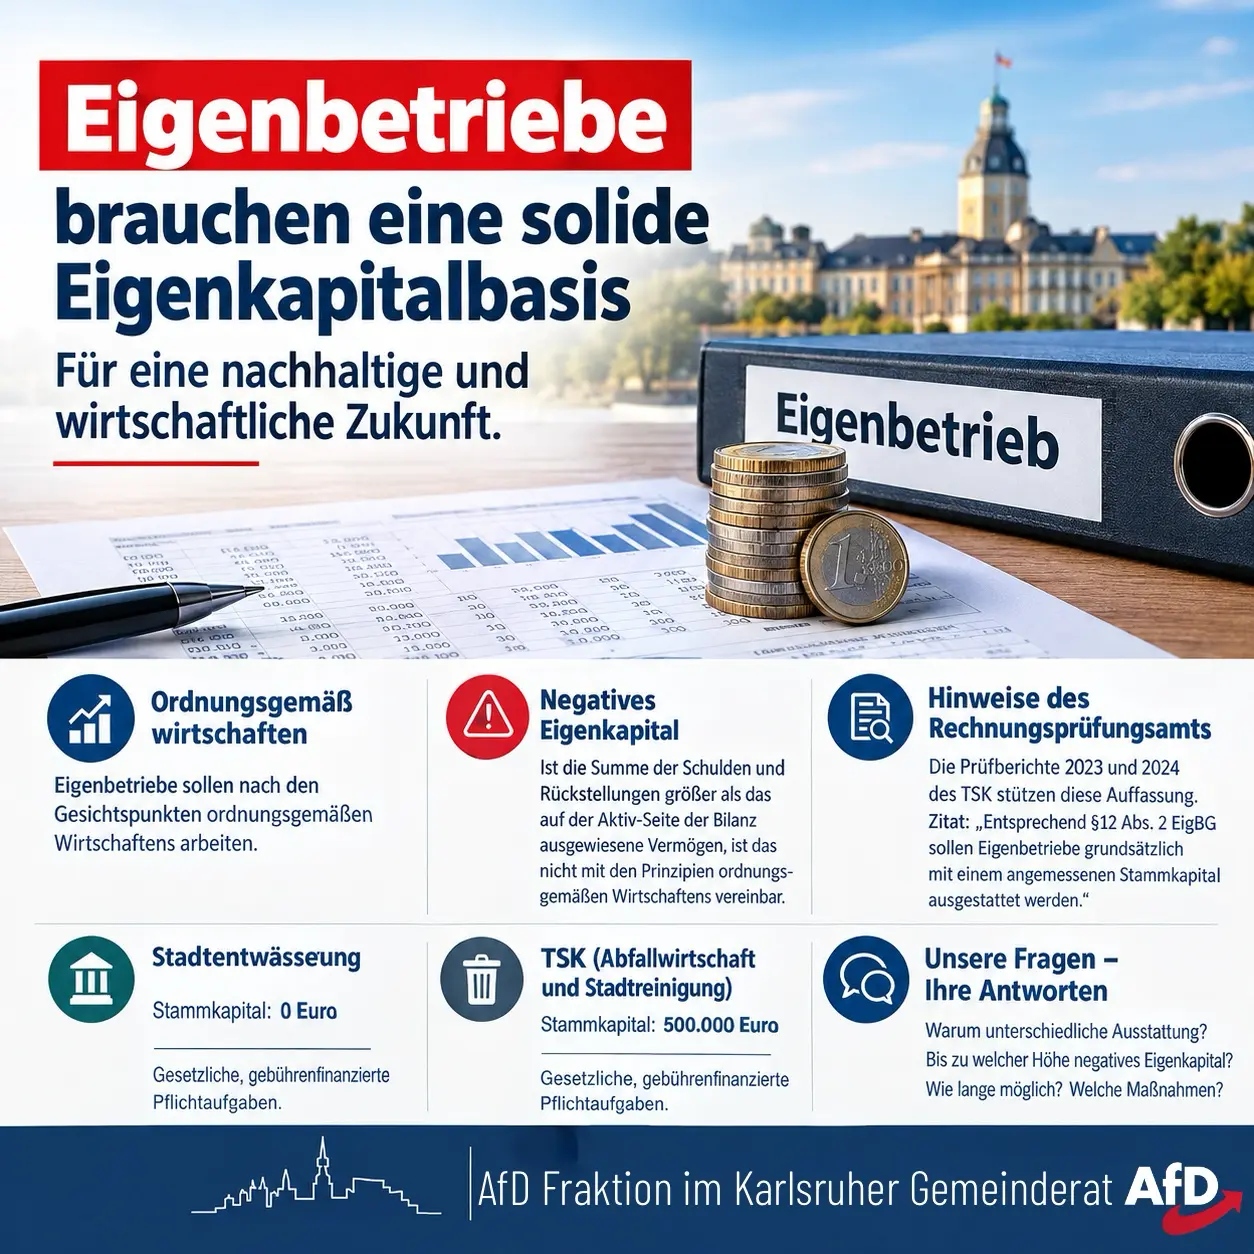
| Eigenbetriebe sollen nach den Gesichtspunkten ordnungsgemäßen Wirtschaftens arbeiten. Ein dauerhaft bestehendes negatives Eigenkapital, bei der die Summe der Schulden und Rückstellungen größer ist als die Summe des auf der Aktiv-Seite der Bilanz ausgewiesenen Vermögens, ist aus Sicht der Unterzeichner mit den Prinzipien ordnungsgemäßen Wirtschaftens nicht vereinbar. Die Hinweise des Rechnungsprüfungsamts in den Prüfberichten zu den Jahresabschlüssen 2023 und 2024 des TSK stützen diese Auffassung. Zitat aus den Prüfberichten des Rechnungsprüfungsamts: „Entsprechend §12 Abs. 2 EigBG sollen Eigenbetriebe Gedruckt auf 100 Prozent Recyclingpapier grundsätzlich mit einem angemessenem Stammkapital ausgestattet werden.“ Herr Oberbürgermeister Dr. Mentrup hat in der Gemeinderatssitzung vom 28.07.26 unter TOP 25 eingeräumt, dass hinsichtlich der Eigenkapitalausstattung von Eigenbetrieben unterschiedliche Auffassungen zwischen ihm und dem Wirtschaftsprüfungsamt der Stadt Karlsruhe bestünden. Diese Anfrage erfolgt daher zur Klarstellung des Sachverhalts und zum Ausblick auf mögliche Maßnahmen. Der Eigenbetrieb Stadtentwässerung, für den am 28.7.2026 der Gemeinderat den Satzungsbeschluss mehrheitlich getroffen hat, wird unter Bezugnahme auf §12, Ziffer 2, Satz 4 des Eigenbetriebsgesetzes, zusammen mit § 102 Absatz 4, Satz 1, Nummern 1 bis 3 der Gemeindeordnung ein Stammkapital von 0 Euro aufweisen. Der seit 1.1.2023 bestehende Eigenbetrieb Abfallwirtschaft und Stadtreinigung (TSK) weist hingegen ein Stammkapital von 500.000 Euro aus. Beide Eigenbetriebe erfüllen jeweils gesetzliche, gebührenfinanzierte Pflichtaufgaben. Antwort der Stadt: Die Stadtverwaltung geht in der jeweiligen Haushaltsplanung von einem vollständigen Verlustausgleich des auszugleichenden Verlustanteils (Steuerhaushalt) aus. Der städtische Doppelhaushalt weicht hier in der Planung teilweise vom jährlichen Wirtschaftsplan des TSK ab. Auf Grund der derzeitigen Finanzlage der Stadt, ist es für die Stadt nur eingeschränkt möglich den tatsächlich benötigten Verlustausgleich dem TSK, wie dieser im Jahresabschluss festgestellt wird, vollumfänglich zu erstatten. Die Stadtverwaltung ist darüber hinaus über einen regelmäßigen Austausch mit dem TSK bestrebt, das Ergebnis stetig zu verbessern. Einzelantworten auf unsere Fragen: 1. Warum wurde in den Eigenbetrieb Abfallwirtschaft und Stadtreinigung ein Stammkapital eingezahlt, während darauf beim Eigenbetrieb Stadtentwässerung verzichtet wird? Für die Gründung eines Eigenbetriebs schreibt die (einschlägige) Gesetzgebung nicht vor, ob der Eigenbetrieb mit einem Eigenkapital ausgestattet wird oder nicht. §12 Abs. 2 S. 4 Eigenbetriebsgesetz (EigBG) eröffnet explizit die Möglichkeit, von der Ausstattung mit Eigenkapital abzusehen. Ob und in welcher Höhe ein Stammkapital eingebracht wird, hängt deshalb von den Gesamtumständen und den individuellen Beschaffenheiten des jeweiligen Eigenbetriebs ab. Auch finanzstrategische Überlegungen spielen dabei eine Rolle. 2. 3. 4. Gedruckt auf 100 Prozent Recyclingpapier 2. Bis zu welcher Höhe ist aus Sicht der Stadtverwaltung das ausgewiesene negative Eigenkapital beim TSK zulässig? Aus rechtlicher Perspektive handelt es sich bei einem Eigenbetrieb um ein finanzwirtschaftliches Sondervermögen der Gemeinde (§12 Abs. 1 S. 1 EigBG) ohne eigene Rechtspersönlichkeit, eine Insolvenz ist daher nicht möglich. Der Gesetzgeber macht insofern keine Aussage, bis zu welcher Höhe ausgewiesenes negatives Eigenkapital zulässig ist. Er setzt jedoch (allgemeine) Vorgaben zur finanziellen Ausstattung fest. So muss unter anderem die stetige Erfüllung der Aufgaben gesichert sein (§12 Abs. 4 EigBG i.V.m. §77 Abs. 1 S. 1 Gemeindeordnung (GemO)), wovon im Rahmen der aktuellen Betriebsführung ausgegangen werden darf. 3. Über welchen maximalen Zeitraum darf das TSK aus Sicht der Stadtverwaltung durchgehend negatives Eigenkapital in seiner Bilanz ausweisen? Ein negatives Eigenkapital führt bei einem Eigenbetrieb mangels eigener Rechtspersönlichkeit nicht zur Insolvenz. Es ist jedoch als Aufforderung zur Gegensteuerung durch die Gemeinde zu verstehen. Zielsetzung des Eigenbetriebs und der Stadtverwaltung ist daher, das negative Eigenkapital insbesondere nicht weiter anwachsen zu lassen und im besten Fall nachhaltig zu reduzieren. 4. Trifft die Stadtverwaltung Vorkehrungen, um beim TSK die Eigenkapitalausstattung zu verbessern? Wenn ja, wann und in welcher Höhe? Wenn nein, warum nicht? Die Stadtverwaltung geht in der jeweiligen Haushaltsplanung von einem vollständigen Verlustausgleich des auszugleichenden Verlustanteils (Steuerhaushalt) aus. Der städtische Doppelhaushalt weicht hier in der Planung teilweise vom jährlichen Wirtschaftsplan des TSK ab. Auf Grund der derzeitigen Finanzlage der Stadt, ist es für die Stadt nur eingeschränkt möglich den tatsächlich benötigten Verlustausgleich dem TSK, wie dieser im Jahresabschluss festgestellt wird, vollumfänglich zu erstatten. Die Stadtverwaltung ist darüber hinaus über einen regelmäßigen Austausch mit dem TSK bestrebt, das Ergebnis stetig zu verbessern. |
Kapitalausstattung von Eigenbetrieben